Facturation électronique obligatoire pour les auto-entrepreneurs : guide 2026-2027
8 min
Mis à jour le 26/10/2026
Réforme 2026 : on vous aide à y voir clair
La facturation électronique est obligatoire depuis le 1er septembre 2026 : tous les auto-entrepreneurs doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. L'émission deviendra obligatoire pour les micro-entreprises à partir du 1er septembre 2027. Cette page est mise à jour régulièrement à partir des informations officielles pour vous aider à comprendre vos obligations, les dates à retenir et les démarches à prévoir.
En résumé : depuis le 1er septembre 2026, tout auto-entrepreneur doit pouvoir recevoir des factures électroniques via une plateforme agréée. L'émission des factures deviendra obligatoire au 1er septembre 2027 pour les opérations B2B concernées.
Dernière mise à jour le 23 octobre 2026 : ajout du nouveau numéro unique de la DGFiP (0 806 807 807), disponible depuis le 8 octobre 2026 pour accompagner les professionnels, notamment sur la facturation électronique (choix n°1). La messagerie sécurisée de l'espace professionnel sur impots.gouv.fr reste le canal à privilégier. Cette mise à jour complète les précédentes actualisations relatives au calendrier, aux sanctions et aux obligations de la réforme.
Facturation électronique : l’essentiel à connaître
Cette interview a été enregistrée en février 2026, avant l’entrée en vigueur de l’obligation de réception. Celle-ci s’applique depuis le 1er septembre 2026.
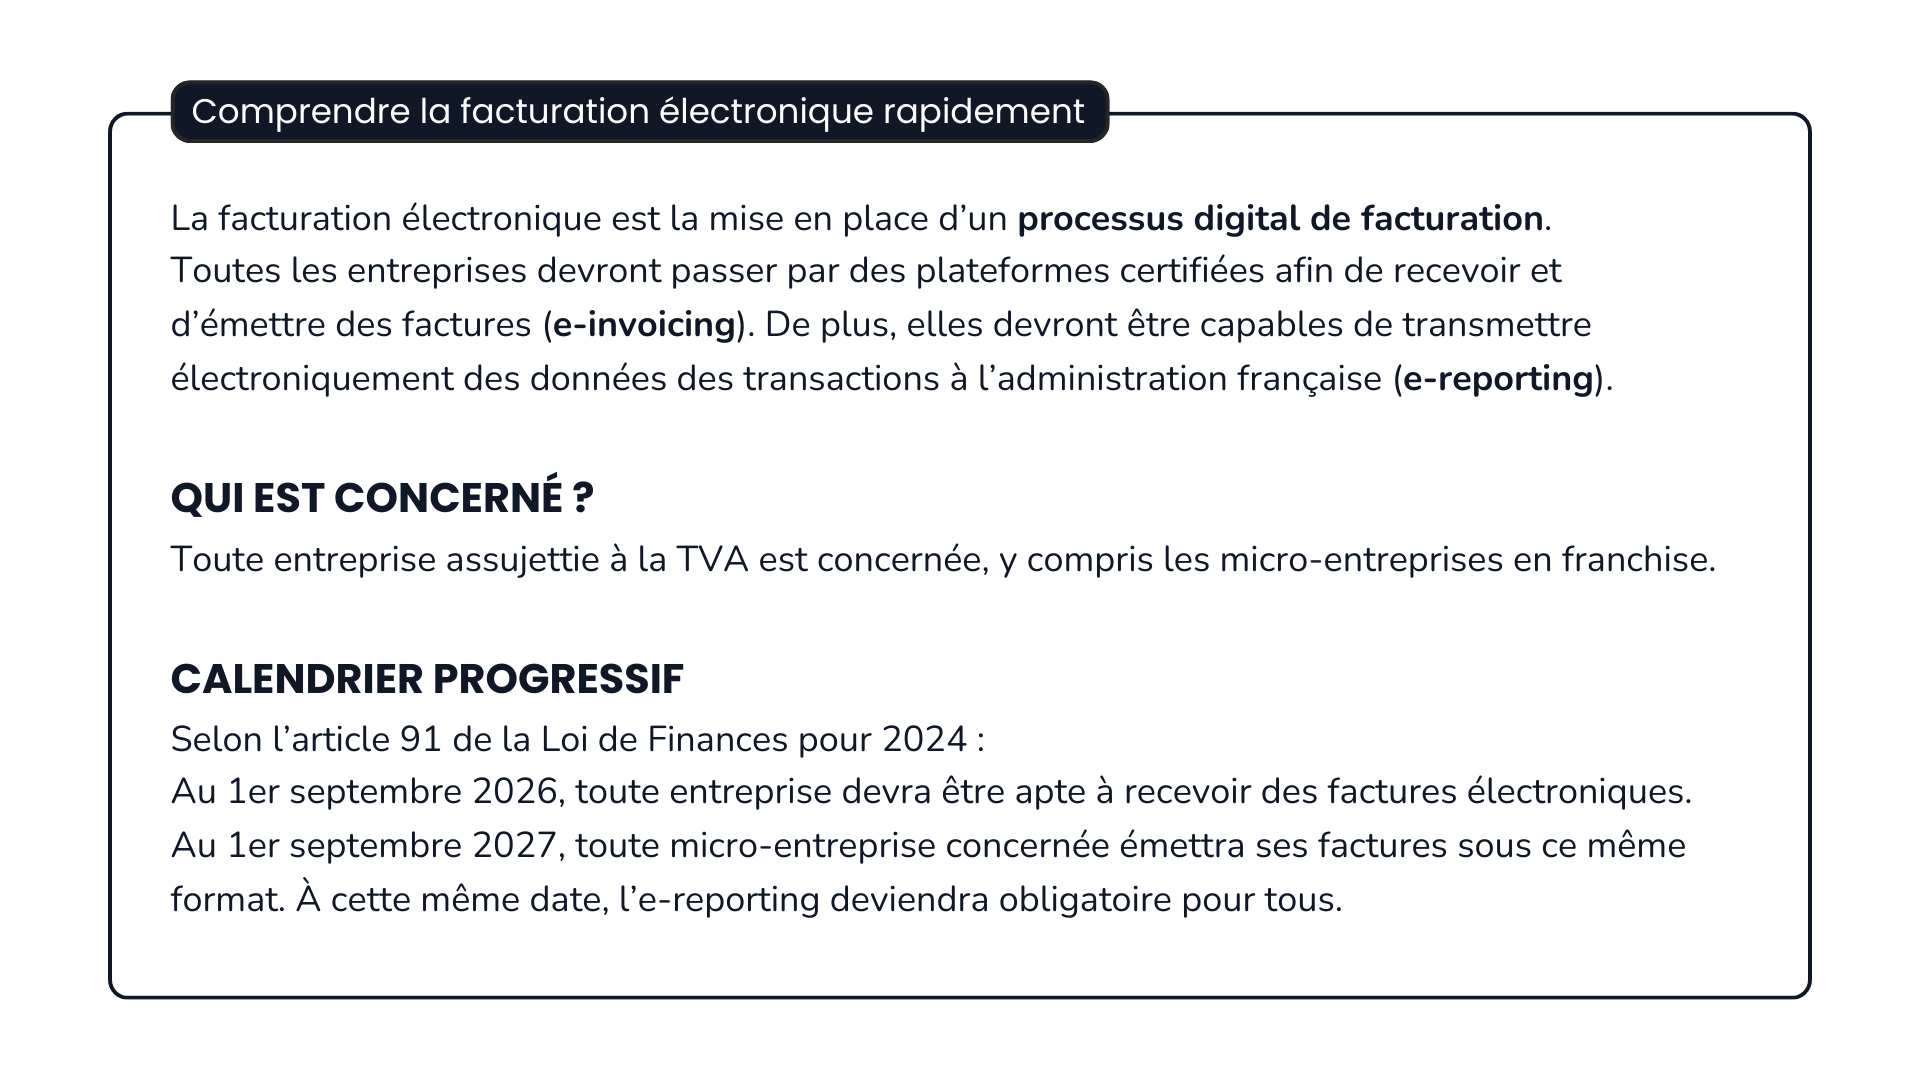
La facturation électronique, aussi appelée e-invoicing, devient progressivement obligatoire pour les entreprises françaises. Les auto-entrepreneurs sont concernés par la réforme, y compris ceux qui bénéficient de la franchise en base de TVA.
Mais les obligations ne s’appliquent pas toutes au même moment : réception depuis septembre 2026, émission et e-reporting à partir de septembre 2027 pour les micro-entreprises.
La réforme concerne les auto-entrepreneurs, y compris ceux en franchise en base de TVA
Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques
Les micro-entreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027
Les ventes à des particuliers ne relèvent pas de l’e-invoicing B2B, mais peuvent relever de l’e-reporting
Le choix d’une plateforme agréée est indispensable
Une facture électronique ne se résume donc pas à un PDF envoyé par email. Dans le cadre de la réforme, il s’agit d’une facture transmise via une plateforme agréée, avec des données structurées exploitables par l’administration fiscale.
Dès maintenant, vous pouvez utiliser Solo gratuitement pour recevoir vos factures électroniques conformément aux exigences posées par la réforme.
Calendrier officiel : ce qui change en 2026 et en 2027
Le calendrier de la réforme est progressif afin de laisser aux entreprises le temps d’adapter leurs outils et leur organisation.
Date
Qui est concerné
Obligation
1 er septembre 2026
Toutes les entreprises, dont les micro-entreprises
Être en mesure de recevoir des factures électroniques via une plateforme agréée
1 er septembre 2026
Grandes entreprises et ETI
Émettre des factures électroniques et transmettre les données de e-reporting
1er septembre 2027
PME, TPE et micro-entreprises
Émettre des factures électroniques et transmettre les données de e-reporting
En 2026, votre statut d’auto-entrepreneur ne change pas. Comme le rappelle aussi le site des Impôts, les règles de TVA ne changent pas non plus : si vous êtes en franchise en base, vous continuez à facturer sans TVA.
Vos ventes à des particuliers ne deviennent pas automatiquement des factures électroniques B2B. En revanche, vous devez avoir choisi une plateforme agréée afin de recevoir vos factures fournisseurs, et ce, depuis le 1er septembre 2026.
Oui, les auto-entrepreneurs sont concernés par la facturation électronique obligatoire. Mais l’étendue de vos obligations dépend de vos clients, de vos fournisseurs, de votre situation en matière de TVA et du type d’opérations réalisées.
Erreurs fréquentes à éviter
Erreur fréquente
Pourquoi c’est un problème
Bon réflexe
Attendre 2027 pour choisir une plateforme
La réception est obligatoire depuis septembre 2026
Choisir une plateforme agréée sans attendre
Penser qu’un PDF suffit
Un PDF reste valable pour émettre jusqu'au 31 août 2027, mais plus ensuite pour les factures B2B concernées
Utiliser une solution compatible
Croire que la franchise TVA exclut de la réforme
Franchise en base ne veut pas dire hors champ de la TVA
Vérifier vos obligations d’assujetti
Garder des données clients incomplètes
Une erreur de SIREN peut bloquer la transmission (France num)
Fiabiliser vos informations clients
Continuer avec un modèle manuel non structuré
Ce format ne sera plus conforme à compter du 1er septembre 2027
Préparer une solution conforme
Vous facturez des professionnels en France
Si vous facturez des clients professionnels établis en France, vous êtes concerné par l’e-invoicing.
À partir du 1er septembre 2027, vos factures B2B devront être émises au format électronique via une plateforme agréée. Depuis le 1er septembre 2026, vous devez être en mesure de recevoir les factures électroniques de vos fournisseurs professionnels.
Autrement dit, un simple PDF envoyé par email ne suffira plus pour les échanges B2B concernés à partir du 1er septembre 2027.
Oui, vous êtes concerné. Un auto-entrepreneur en franchise en base de TVA n'est pas redevable de la TVA, mais il reste assujetti. Il entre donc dans le champ de la réforme, en réception comme en émission, selon le calendrier applicable aux micro-entreprises. Concrètement, vous ne collectez pas la TVA, mais vous devez déjà recevoir certaines factures électroniques, et vous devrez en émettre à partir de septembre 2027, lorsque les opérations sont concernées.
Bon à savoir
Si vous bénéficiez de la franchise en base de TVA, vos factures doivent continuer à indiquer une mention de non-application de la TVA. La formulation recommandée est :
“TVA non applicable, article 293 B du CGI” jusqu’au 31 décembre 2026, puis “TVA non applicable, article L. 233-1 du CIBS” à partir du 1er janvier 2027.
À noter : la référence au CGI sera tolérée jusqu'au 30 juin 2028.
Les ventes à des particuliers ne donnent pas lieu à une facture électronique B2B au sens de la réforme.
En revanche, elles peuvent relever de l’e-reporting : des données de transaction pourront devoir être transmises à l’administration à partir du 1er septembre 2027 pour les micro-entreprises.
Même si vous ne facturez que des particuliers, vous devez choisir une plateforme agréée pour recevoir vos factures fournisseurs et transmettre les données attendues si votre activité entre dans le champ de l’e-reporting.
Vous avez des clients ou fournisseurs étrangers
Les transactions internationales ne relèvent pas de l'e-invoicing B2B français. En revanche, des données liées à ces opérations peuvent devoir être transmises à l'administration via l'e-reporting.
Pour vos achats auprès de fournisseurs établis hors de France, la facture électronique française ne s’applique pas au fournisseur. En revanche, vos acquisitions de biens dans l’Union européenne et vos achats de services à l’étranger peuvent vous obliger à transmettre des données d’e-reporting. Les importations de biens hors Union européenne n’entraînent pas d’obligation supplémentaire (Impots.gouv).
Que faire impérativement et sans perdre de temps ?
L'échéance de septembre 2026, déjà en vigueur, concerne la réception. L’objectif n’est pas de tout transformer d’un coup, mais d’être en mesure de recevoir correctement les factures électroniques de vos fournisseurs professionnels.
Choisir ou vérifier votre plateforme agréée
Depuis la réorientation de la réforme annoncée en octobre 2024, l’émission, la réception et la transmission des données passent par des plateformes agréées ou par des solutions compatibles connectées à ces plateformes.
Une plateforme agréée est immatriculée par l’administration fiscale. Le terme remplace progressivement l’ancienne logique de plateforme de dématérialisation partenaire.
Pour un auto-entrepreneur, le point clé est simple : vérifier que l’outil choisi permet bien de recevoir des factures électroniques et qu’il est adapté au fonctionnement d’une micro-entreprise.
Pour approfondir ce choix, consultez notre page dédiée à la plateforme agréée.
Être prêt à recevoir vos factures fournisseurs
Depuis le 1er septembre 2026, vos fournisseurs professionnels appartenant aux grandes entreprises ou aux ETI doivent vous transmettre leurs factures au format électronique.
Vous devez donc avoir choisi une plateforme agréée pour recevoir correctement ces documents. Cela peut concerner, par exemple, un abonnement logiciel, une prestation professionnelle, un achat de matériel ou une facture liée à votre activité.
L’enjeu est surtout pratique : éviter de perdre une facture, de ne pas pouvoir la récupérer ou de ne pas respecter le bon cadre de réception.
Mettre à jour vos informations clients et fournisseurs
La facturation électronique repose sur des données structurées. Il faut donc fiabiliser les informations utiles avant la mise en place complète de la réforme.
Vérifiez notamment :
Le numéro SIREN
Le numéro SIRET
L’adresse de facturation
La catégorie de l’opération
L’adresse de livraison si elle diffère de l’adresse de facturation
Ces données permettent d’acheminer correctement les factures et de limiter les erreurs de transmission.
Conserver vos factures dans un format conforme
Les factures électroniques doivent être conservées dans des conditions garantissant leur authenticité, leur lisibilité et leur intégrité.
Une plateforme agréée ou une solution compatible doit vous aider à centraliser et retrouver les documents reçus. L’objectif n’est pas seulement de stocker un fichier, mais de conserver un contenu exploitable en cas de contrôle, de suivi comptable ou de litige.
Comment se passe concrètement la réception d'une facture électronique avec la réforme ?
Cette FAQ est enrichie de questions posées par des auto-entrepreneurs lors de notre interview avec Sébastien Rabineau, directeur du projet Facturation électronique à la DGFiP.
Pourquoi choisir une « boîte aux lettres » unique ?
Depuis le 1er septembre 2026, vous devez être équipé d’une plateforme agréée pour recevoir vos factures électroniques. Elle peut être intégrée à votre logiciel de gestion ou à votre outil métier, par exemple, ou avoir été proposée par votre expert-comptable. L'objectif est de disposer d'un point de réception identifié pour vos factures électroniques.
À quoi ressemblent ces nouvelles factures électroniques ?
Une facture électronique n'est pas un simple PDF envoyé par mail. Elle comporte des données structurées, qui peuvent être automatiquement exploitées par les logiciels, ainsi qu'un contenu lisible par l'utilisateur. Cette structuration permet notamment d'automatiser le traitement des factures et de limiter les ressaisies.
Comment vos fournisseurs sauront-ils où vous envoyer leurs factures ?
Vous n'avez pas à demander à chaque fournisseur d'utiliser votre plateforme. Les plateformes agréées sont conçues pour être interopérables et l'acheminement des factures repose sur un annuaire centralisé. Vous êtes libre de choisir votre plateforme agréée et votre fournisseur peut utiliser une plateforme différente.
Un seul outil pour tout gérer, même avec des clients professionnels et des particuliers
Vous pourrez utiliser une même solution pour gérer différents flux, à condition qu'elle soit adaptée aux obligations qui vous concernent. Pour une activité qui combine clients professionnels et particuliers, votre outil pourra ainsi gérer les factures électroniques destinées aux clients professionnels et les obligations d'e-reporting applicables aux opérations avec les particuliers.
Et si vous facturez aussi des clients publics ?
Pour les factures destinées au secteur public, Chorus Pro reste la plateforme de référence. Depuis septembre 2026, les fournisseurs peuvent, selon les cas, continuer à utiliser Chorus Pro ou passer par une plateforme agréée raccordée à Chorus Pro. Si vous facturez à la fois des professionnels privés et des organismes publics, vérifiez donc les possibilités offertes par votre plateforme afin de simplifier la gestion de vos différents flux de facturation.
Vous facturez des acomptes, établissez des devis ou avez plusieurs établissements : quelles règles ?
Les règles de facturation électronique concernent les factures : les devis et bons de commande ne sont pas eux-mêmes concernés par l'obligation de facturation électronique. Pour les acomptes, les règles applicables aux factures d'acompte doivent être respectées comme pour les autres factures. Si vous disposez de plusieurs établissements, les informations d'identification devront être correctement renseignées afin d'assurer le bon acheminement des factures.
Vous ne facturez que des particuliers : êtes-vous concerné ?
Oui. Même si vous avez uniquement des clients particuliers, vous restez concerné par certaines obligations de la réforme, notamment en matière de réception des factures électroniques de vos fournisseurs et, selon les opérations réalisées, d'e-reporting. Si votre activité génère peu de factures, pensez aussi à comparer les tarifs et les fonctionnalités des différentes plateformes avant de faire votre choix.
Peut-on refuser une facture électronique ?
Une facture peut faire l'objet d'un rejet dans certaines situations prévues par le dispositif, notamment lorsqu'elle comporte une anomalie empêchant son traitement. Un désaccord commercial ne doit en revanche pas être confondu avec un rejet technique ou réglementaire de la facture. Si vous contestez une facture pour un motif commercial, par exemple parce que le montant facturé vous semble incorrect, le traitement du litige relève d'une démarche distincte.
Que se passe-t-il si vous n’avez pas de plateforme agréée ?
Le choix d'une plateforme agréée est une obligation. En cas de manquement, l'administration peut adresser une mise en demeure et, sous certaines conditions, appliquer les sanctions prévues par la réglementation. L'enjeu est donc autant pratique que réglementaire : mieux vaut la choisir sans attendre pour pouvoir recevoir vos factures dans les conditions prévues par la réforme.
Peut-on confier sa facturation électronique à un tiers ?
Oui. Vous pouvez notamment vous faire accompagner par votre expert-comptable ou par un prestataire pour gérer vos factures électroniques.
Cela ne signifie toutefois pas que vous êtes déchargé de vos obligations : en tant qu'entreprise, vous restez responsable du respect des règles qui vous sont applicables.
Et en cas de coupure internet ?
Une panne de votre outil ne vous dispense pas de vos obligations. Les modalités de gestion d'un incident dépendent toutefois de la plateforme utilisée et de la nature du problème.
Il est donc préférable de vérifier les dispositifs prévus par votre plateforme en cas d'indisponibilité.
Et en 2027 : ce qui changera pour vos propres factures en tant que micro-entrepreneur
À partir de septembre 2027, la réforme ne concernera plus seulement les factures que vous recevez. Elle touchera aussi les factures que vous émettez pour vos clients professionnels français.
L’émission deviendra obligatoire pour les micro-entreprises
À partir du 1er septembre 2027, les micro-entreprises devront émettre leurs factures électroniques pour les opérations B2B concernées.
À compter de cette date, un simple PDF envoyé par email ne suffira plus pour les échanges entre professionnels établis en France. La facture devra passer par une plateforme agréée et contenir des données structurées.
Cela ne signifie pas que votre manière de travailler change dans son ensemble. Vous pourrez continuer à vendre vos prestations, fixer vos prix, gérer vos clients et facturer sans TVA si vous êtes en franchise en base. Ce qui change, c’est la forme de transmission des factures concernées.
Concrètement, qu'est-ce qui change dans votre processus de facturation ?
Jusqu'au 31 août 2027, une facture émise depuis un logiciel ou envoyée en PDF reste valable. À partir du 1er septembre 2027, une facture à un client professionnel établi en France doit être émise dans un format structuré et transiter par une plateforme agréée.
Exception : pour vos clients particuliers, vous continuez à remettre vos factures comme aujourd'hui (PDF ou papier) ; seules des données de transaction sont transmises à l'administration (e-reporting).
Les nouvelles mentions obligatoires sur vos factures
De nouvelles mentions devront être ajoutées sur les factures concernées par la réforme :
Le numéro SIREN du client professionnel
L’adresse de livraison des biens, si elle est différente de l’adresse du client
La nature de l’opération : livraison de biens, prestation de services ou opération mixte
L’option de paiement de la TVA sur les débits, si applicable
Ces mentions servent à améliorer la qualité des données transmises et à sécuriser le traitement fiscal des opérations.
Les formats de facture électronique : Factur-X, UBL, CII
Une facture électronique contient des données structurées, dans un format reconnu : UBL, CII, ou un format « mixte » qui associe un document lisible et un fichier de données, comme Factur-X. Vous n'avez pas à les maîtriser : c'est le rôle de votre outil. Vérifiez simplement qu'il émet des factures conformes aux formats exigés. Pour aller plus loin, consultez le livret disponible sur le site des Impôts et notre lexique facturation électronique.
L’e-reporting : ce que vous devrez transmettre à l’administration
L’e-reporting consiste à transmettre à l’administration fiscale des données relatives aux opérations qui ne font pas l’objet d’une facture électronique B2B.
Il peut notamment concerner des ventes à des particuliers, des transactions internationales ou des données de paiement.
Pour les micro-entreprises, cette obligation s’appliquera à partir du 1er septembre 2027.
Consultez notre article dédié pour tout comprendre sur l'e-reporting.
Facture électronique, PDF, e-invoicing, e-reporting : les différences
Terme
C’est quoi
Obligatoire ?
Facture électronique / e-invoicing
Facture structurée transmise via une plateforme agréée
Réception depuis sept. 2026 ; émission micro dès sept. 2027
Facture PDF classique
PDF envoyé par email, sans transmission via plateforme
Ne suffira plus pour les échanges B2B concernés à partir de sept. 2027
E-reporting
Transmission à l’administration de données de transaction ou de paiement
Sept. 2027 pour les micro-entreprises
Plateforme agréée
Intermédiaire immatriculé par l’administration fiscale
Indispensable pour recevoir, émettre et transmettre
Ce tableau permet de retenir l’idée centrale : ce n’est pas parce qu’une facture est envoyée en ligne qu’une facture électronique est conforme au sens de la réglementation.
Quand commencer à préparer l'émission ?
Inutile d'attendre le 31 août 2027. Vous pouvez dès maintenant émettre vos factures via votre plateforme agréée, pour vous habituer au fonctionnement.
Notre conseil pour vous préparer :
Vérifiez que votre plateforme gère l'émission et pas seulement la réception.
Repérez vos clients professionnels établis en France : ce sont eux qui sont concernés.
Commencez par une facture à l'un d'eux : depuis le 1er septembre 2026, tous doivent pouvoir recevoir une facture électronique.
Vous souhaitez en savoir plus ? Malika Sakhi, chargée de mission Facturation électronique auprès de la DGFiP (direction générale des finances publiques) a répondu aux questions des auto-entrepreneurs (revoir le webinaire sur notre chaîne YouTube).
Exemple : Lucas, graphiste auto-entrepreneur
Lucas est graphiste freelance en micro-entreprise. Il réalise 26 000 € de chiffre d’affaires par an et bénéficie de la franchise en base de TVA.
Il travaille avec des agences de communication, donc des professionnels, mais aussi avec des particuliers. Aujourd’hui, il crée ses devis et factures en PDF, puis les envoie par email.
Depuis septembre 2026, Lucas doit avoir choisi une plateforme agréée pour recevoir les factures électroniques de ses fournisseurs professionnels : abonnement logiciel, matériel informatique ou prestations sous-traitées.
À partir de septembre 2027, ses factures adressées aux agences françaises devront être émises via une plateforme agréée. Ses prestations réalisées pour des particuliers ne relèveront pas de l’e-invoicing B2B, mais pourront relever de l’e-reporting selon les règles applicables à son activité.
S’il ne choisit aucune plateforme agréée, Lucas risque surtout de se retrouver bloqué pour recevoir correctement ses factures fournisseurs ou transmettre les données attendues.
Sanctions : que risquez-vous en cas de non-conformité ?
Les principaux montants à retenir sont les suivants :
50 € par facture en cas de manquement à l’obligation d’émission, dans la limite de 15 000 € par année civile
500 € en cas d’absence de plateforme agréée pour la réception, après mise en demeure
À défaut de régularisation, 1 000 € supplémentaires à l’expiration d’un nouveau délai de 3 mois, puis 1 000 € tous les 3 mois.
500 € par transmission en cas de non-transmission des données e-reporting, dans la limite de 15 000 € par année civile
Point rassurant : ces sanctions ne s’appliquent pas en cas de première infraction commise au cours de l’année civile en cours et des trois années précédentes, si l’infraction est réparée spontanément ou dans les 30 jours suivant une première demande de l’administration.
Le risque n’est donc pas seulement financier. Une absence d’anticipation peut aussi créer des blocages pratiques : facture fournisseur non reçue, données impossibles à transmettre, suivi documentaire incomplet.
Identifier vos clients : professionnels français, particuliers, clients étrangers
Identifier vos fournisseurs professionnels : certains vous envoient déjà des factures électroniques depuis septembre 2026
Choisir sans tarder une plateforme agréée adaptée aux solopreneurs
Vérifier que votre solution de facturation est compatible avec une plateforme agréée
Mettre à jour les informations de vos clients professionnels : SIREN, SIRET, adresse, catégorie d'opération
Vérifier vos mentions obligatoires de facture
Si vous êtes en franchise en base, utiliser la mention :
TVA non applicable, article 293 B du CGI (jusqu'au 31.12.26)
TVA non applicable, article L. 233-1 du CIBS (à partir du 01.01.27), l’ancienne référence restant tolérée jusqu’au 30 juin 2028.
Préparer votre passage à l'émission électronique obligatoire en septembre 2027
Bon à savoir
En cas de difficulté au démarrage, contacter la ligne d'assistance dédiée de la DGFiP : 0806 807 807
Quelle plateforme agréée choisir quand on est auto-entrepreneur ?
Pour un auto-entrepreneur, le bon choix dépend surtout de la simplicité d’utilisation, du coût, de la gestion de la franchise en base de TVA, de l’e-reporting et de la capacité à générer des factures conformes.
Solo est une plateforme agréée pensée pour les auto-entrepreneurs. Elle permet d’anticiper la réforme sans complexifier la gestion quotidienne de votre activité.
Questions fréquentes sur la facturation électronique obligatoire
Dois-je émettre toutes mes factures en ligne dès septembre 2026 ?
Non. Pour les micro-entreprises, l'obligation d'émettre des factures électroniques commencera le 1er septembre 2027. En revanche, depuis le 1er septembre 2026, vous devez être en mesure de recevoir des factures électroniques via une plateforme agréée.
Est-ce que la facturation électronique concerne les auto-entrepreneurs sans TVA ?
Oui. Un auto-entrepreneur en franchise en base de TVA n'est pas redevable de la TVA, mais il reste assujetti. Il est donc concerné par la réforme, notamment pour la réception depuis septembre 2026 et l'émission à partir de septembre 2027.
Est-ce que mes clients particuliers sont concernés ?
Les ventes à des particuliers ne relèvent pas de l'e-invoicing B2B. En revanche, des données de ces transactions peuvent devoir être transmises à l'administration via l'e-reporting à partir de septembre 2027.
Est-il obligatoire d'avoir un logiciel de facturation auto-entrepreneur ?
Pas nécessairement un logiciel de facturation autonome. En revanche, vous devez utiliser une plateforme agréée ou une solution compatible connectée à une plateforme agréée, pour recevoir vos factures électroniques depuis septembre 2026 puis émettre les factures B2B concernées à partir de 2027.
Mes fournisseurs ne m'envoient pas encore de factures électroniques : est-ce normal ?
Oui, c'est normal si votre fournisseur est une PME ou une micro-entreprise. Depuis le 1er septembre 2026, seules les grandes entreprises et les ETI doivent émettre des factures électroniques ; les PME et micro-entreprises le feront à partir du 1er septembre 2027. Vous devez en revanche déjà être en mesure d'en recevoir.
Ce qu'il faut retenir
En tant que solopreneur, le vrai enjeu n’est pas de tout changer immédiatement, mais d’anticiper ce qui peut l’être : la réception est obligatoire depuis septembre 2026, l’émission le deviendra en septembre 2027.
En choisissant une plateforme agréée adaptée dès maintenant, les auto-entrepreneurs peuvent préparer leur transition sans attendre le dernier moment et sans complexifier leur gestion quotidienne.
Juriste spécialisé en droit des affaires et en propriété intellectuelle, Tom cumule six années d’expérience en cabinet et en entreprise. Diplômé d’un Master en Droit des affaires à la Sorbonne et d’un Master en Droit de la PI au CEIPI, il a participé à la création de nombreuses entreprises sous différentes formes juridiques (SAS, SARL, SCI, holdings, etc..). Passionné par les enjeux liés à la création d’entreprise, et notamment au statut de micro-entrepreneur, il accompagne les porteurs de projets avec précision et pédagogie afin de leur offrir un cadre juridique fiable et propice au développement de leurs activités.
Varène est directrice juridique du Portail Auto-Entrepreneur depuis 7 ans. Titulaire d'un master en droit privé de l'Université Paris-Sorbonne et forte de 14 ans d'expérience, elle accompagne les auto-entrepreneurs sur l'ensemble de leurs problématiques juridiques : statut, obligations légales, contrats et litiges.
L'article "Facturation électronique obligatoire pour les auto-entrepreneurs : guide 2026-2027" est noté
4,7
/ 5 sur 230 avis de lecteurs.
Portail Auto-Entrepreneur est noté 4.7 sur 5 sur
3612 avis clients
Betao est certifié ISO 27001 afin
d'assurer la confidentialité des
données et la conformité RGPD.